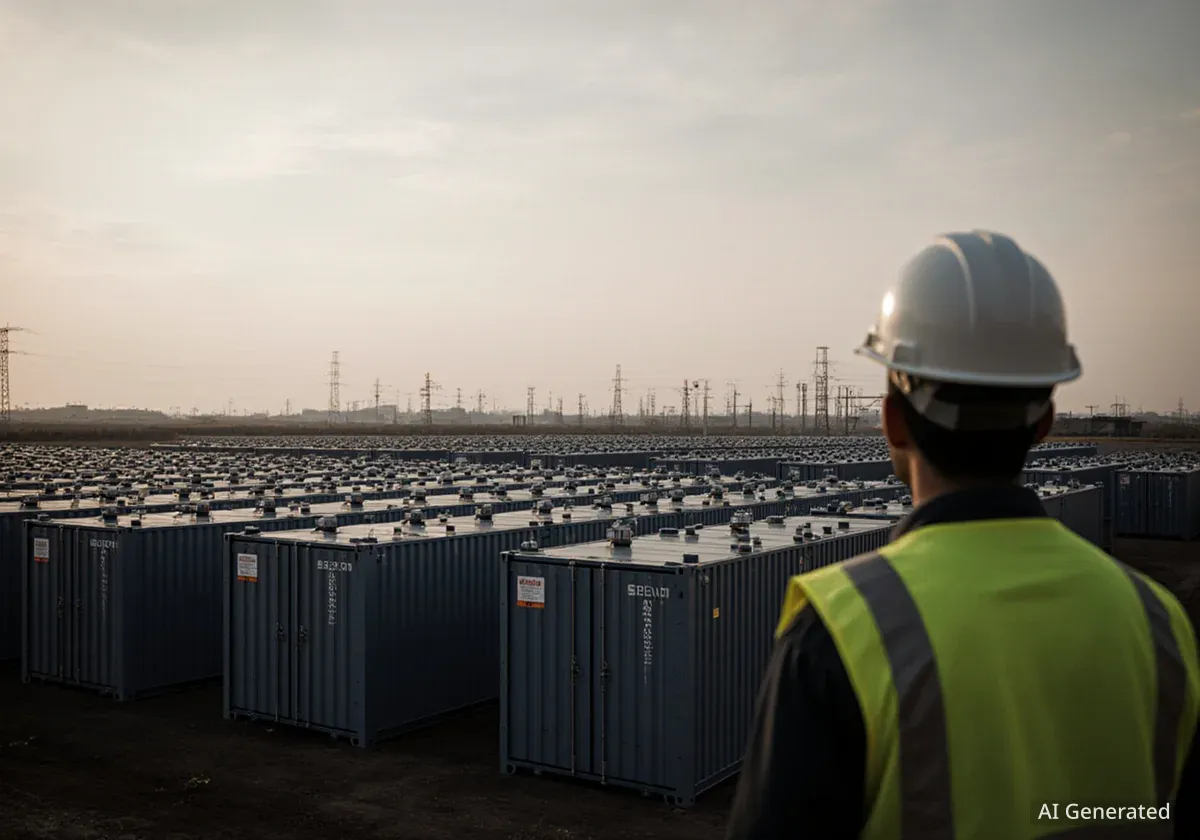
Polen hat sich in den letzten Jahren zu einem wichtigen Akteur im Bereich der Energiespeicherung entwickelt. Der Markt für netzgekoppelte Speichersysteme zeigt ein beeindruckendes Wachstum, angetrieben durch den Kapazitätsmarkt und staatliche Förderprogramme. Doch trotz dieser Erfolge stehen Investoren und Entwickler nun vor einer Reihe komplexer Herausforderungen, die den weiteren Ausbau beeinflussen könnten.
Wichtige Erkenntnisse
- Polen hat über 11 GW vertraglich zugesicherter Speicherkapazität im Kapazitätsmarkt erreicht.
- Nur etwa 6-7 GW dieser Kapazität werden voraussichtlich bis 2030 tatsächlich realisiert.
- Neue Gesetze ermöglichen gemeinsame Netzanschlüsse für Batterien, Wind- und Solaranlagen.
- Der Finanzierungsfokus verschiebt sich von reinen Kapazitätsverträgen zu Offtake-Vereinbarungen.
- Die Marktvolatilität bietet Chancen, erfordert aber auch eine präzisere Betriebsführung.
Beeindruckendes Wachstum mit Hürden
Der polnische Energiespeichermarkt gilt derzeit als eine Erfolgsgeschichte in Mittel- und Osteuropa. Über 11 Gigawatt (GW) an Speicherkapazität wurden bereits im Kapazitätsmarkt vertraglich gesichert. Dies signalisiert ein starkes Vertrauen von Entwicklern und Kreditgebern in das Potenzial des Sektors.
Allerdings dämpfen führende Marktanalysten die Euphorie. Sie gehen davon aus, dass nur etwa 6 bis 7 GW dieser Kapazität bis zum Jahr 2030 tatsächlich gebaut und in Betrieb genommen werden. Engpässe bei Netzanschlüssen, Verzögerungen bei Genehmigungen und Finanzierungslücken sind wesentliche Gründe für diese Diskrepanz.
Ein weiteres Problem sind sogenannte „Zombie-Projekte“, die Kapazitätsverträge halten, aber keine Fortschritte machen. Diese Projekte blockieren wertvolle Ressourcen und Kapazitäten, die sonst für neue, vielversprechende Vorhaben genutzt werden könnten.
Faktencheck: Kapazitätsmarkt Polen
- Vertraglich zugesicherte Kapazität: >11 GW
- Erwartete Realisierung bis 2030: 6-7 GW
- Gründe für die Differenz: Netzengpässe, Genehmigungsverzögerungen, Finanzierungslücken
Veränderte Rahmenbedingungen und sinkende Renditen
Die Unterstützung für neue Kapazitätsmarkt-Jahrgänge ist in den letzten Jahren deutlich gesunken. Dies führt dazu, dass die prognostizierten Renditen für neu gebaute Anlagen um etwa ein Drittel zurückgegangen sind. Der Markt wird zunehmend kompetitiver.
Gleichzeitig hat die Volatilität der Großhandelspreise stark zugenommen. Die durchschnittlichen täglichen Preisspannen sind heute um ein Vielfaches höher als vor der Energiekrise. Dies kann für gut geführte Anlagen vorteilhaft sein, zeigt aber auch, dass der Markt reifer und anspruchsvoller wird.
„Der Markt hat den Business Case zweifelsfrei bewiesen, tritt aber nun in eine selektivere, kapitaldiszipliniertere Phase ein, in der die Ausführungsqualität viel wichtiger ist als der bloße Besitz eines Kapazitätsvertrags.“
Diese Entwicklung erfordert von Projektentwicklern und Investoren eine höhere Präzision bei der Planung und Umsetzung. Reine Kapazitätsverträge allein reichen oft nicht mehr aus, um Projekte erfolgreich zu finanzieren.
Neue Gesetzgebung und offene Fragen
Ein entscheidender Schritt war die Unterzeichnung eines neuen Netzgesetzes Anfang dieses Jahres. Dieses Gesetz verändert die Art und Weise, wie Speicher an das System angeschlossen werden, erheblich. Es birgt sowohl Vorteile als auch Nachteile.
Hintergrund: Neues Netzgesetz
Das neue Grid Act wurde Anfang des Jahres in Polen unterzeichnet. Es soll den Netzanschluss von Energiespeichern regeln und Engpässe beseitigen, bringt aber auch neue Anforderungen für Entwickler mit sich. Die genauen Regeln für die neue Wettbewerbsvergabe von Netzkapazitäten müssen noch ausgearbeitet werden.
Positiv ist, dass Batterien nun einen einzigen Netzanschluss mit Wind- und Solaranlagen teilen können, selbst wenn sie verschiedenen Unternehmen gehören. Dies könnte viele hybride Projekte freischalten, die zuvor blockiert waren. Zudem setzt das Gesetz feste Fristen für ungenutzte Anschlussvereinbarungen, um Kapazitäten freizugeben.
Auf der Kehrseite stehen Entwickler nun vor neuen Vorabgebühren und Sicherheitsleistungen, um einen Anschluss zu erhalten. Dies erhöht die Hürden in der frühesten, oft fragilsten Phase eines Projekts. Eine offene Frage bleibt die genaue Ausgestaltung des neuen Wettbewerbsprozesses zur Vergabe von Netzkapazitäten, der einige Auktionen ersetzen soll. Die Regeln dafür müssen noch definiert werden.
Neue Märkte und Anwendungen für Energiespeicher
Der aktivste Bereich für Energiespeicher in Polen sind derzeit die Ausgleichs- und Frequenzmärkte. Diese haben in den letzten zwei Jahren eine Transformation durchlaufen. Eine große Reform des Ausgleichsmarktes führte zu echten Wettbewerbsmärkten, verkürzte die Abrechnungszeiträume auf 15 Minuten und erweiterte die Preisbänder dramatisch.
Dies hat die Preise weitaus volatiler und damit für schnell reagierende Batteriespeicher interessanter gemacht. Die regionale Marktintegration verstärkt diesen Effekt: Seit Polen an die europäische Ausgleichsplattform angeschlossen ist, schwanken die 15-Minuten-Preisspitzen zeitweise um mehr als 10.000 PLN/MWh (ca. 2.636 US-Dollar) in beide Richtungen. Dies ist genau das Umfeld, für das Speicher gebaut wurden.
Die nächste Welle der Granularität, die die Day-Ahead-Handelsabrechnung ebenfalls auf 15 Minuten umstellt, wird die Volatilität voraussichtlich noch weiter erhöhen. Doch Experten warnen: Das „einfache Geld“ in den Systemdienstleistungen wird nicht ewig währen. Die Einnahmenstruktur wird sich voraussichtlich von großzügigen Frequenzregelungs- und Kapazitätszahlungen hin zu einem härteren Wettbewerb im reinen Großhandelsarbitragegeschäft verschieben.
Finanzierung und Offtake-Vereinbarungen
Ein neues CAPEX-Förderprogramm, das etwa die Hälfte der Projektkosten für einige Gigawatt an Anlagen deckte, war ein gutes Beispiel für neue Unterstützung. Es schloss jedoch fast sofort nach seiner Öffnung wieder, da die Nachfrage überwältigend war. Es sollte daher eher als Bonus und nicht als Grundlage für einen Businessplan betrachtet werden.
Der größte Wandel in der Finanzierung ist der Aufstieg von Offtake-Vereinbarungen. Bei diesen Strukturen „mietet“ ein spezialisierter Vertragspartner den Marktzugang der Batterie vom Entwickler. Im Gegenzug erhält der Entwickler eine feste oder durch einen Mindestpreis geschützte Zahlung. Dies ist eine wichtige Brücke zwischen dem reinen Bilanzrisiko und der vollständigen Projektfinanzierung.
Polen steht hier noch am Anfang. Bisher wurden nur wenige öffentliche Offtake-Deals unterzeichnet, meist als langfristige Floor-Vereinbarungen. Im Vergleich dazu sind in Märkten wie Deutschland bereits über ein Gigawatt Kapazität durch solche Verträge abgedeckt.
Finanzierung durch Offtake-Vereinbarungen
- Reiner Kapazitätsmarktvertrag: Deckt etwa 1/3 der Projektkosten
- Mit Floor- oder Tolling-Vereinbarung: Deckt bis zu 2/3 der Projektkosten
- Laufzeit der Kredite: Verlängerung von unter 10 Jahren auf über 10 Jahre
Ein Offtake-Vertrag kann den Betrag, den ein Projekt leihen kann, erheblich steigern. Ein reiner Kapazitätsmarktvertrag allein deckt möglicherweise nur etwa ein Drittel der Projektkosten. Mit einer Floor- oder Tolling-Vereinbarung kann dieser Anteil auf fast zwei Drittel steigen. Gleichzeitig sind Kreditgeber oft bereit, die Kreditlaufzeiten von unter einem Jahrzehnt auf weit über zehn Jahre zu verlängern.
Europaweit erreichen Projekte mit vertraglich gesicherten Einnahmen Eigenkapitalrenditen im Bereich von 12-16%. Die Fremdkapitaldeckung liegt je nach Markt und Stärke des Offtake-Vertrags zwischen der Hälfte und drei Vierteln der Projektkosten. Die Finanzierung konzentriert sich immer weniger auf den Nachweis der Technologie, sondern vielmehr darauf, wie geschickt Einnahmeströme strukturiert werden, um den Kreditgebern die nötige Sicherheit zu bieten.
Merchant- versus Tolling-/Fixed-Revenue-Modelle
In Polen etablieren sich hauptsächlich zwei Arten von vertraglich gesicherten Einnahmen: Erstens, eine Floor-Struktur, bei der der Entwickler einen Großteil des Aufwärtspotenzials (oft etwa zwei Drittel) über einer garantierten Mindestzahlung behält. Zweitens, eine vollständig feste Tolling-Vereinbarung, bei der der Offtaker das gesamte Marktrisiko gegen eine festgelegte jährliche Gebühr übernimmt.
Floor-Vereinbarungen sind oft der beliebtere Ausgangspunkt. Sie ermöglichen es Entwicklern, am Aufwärtspotenzial zu partizipieren und bieten gleichzeitig Kreditgebern eine garantierte Untergrenze. Feste Tolling-Vereinbarungen entlasten das Risiko vollständig, was höhere Schulden ermöglicht. Der Kompromiss besteht jedoch darin, dass der Entwickler auf das gesamte Merchant-Aufwärtspotenzial verzichtet. Analysten zufolge überwiegt dieser Verlust oft den Vorteil der zusätzlichen Hebelwirkung, wenn man die Gesamtrendite des Eigenkapitals betrachtet.
Wichtig ist, dass die Preisgestaltung dieser Verträge nicht statisch ist. Die Spanne zwischen dem, was ein Entwickler zum Break-Even benötigt, und dem, was ein Offtaker zu zahlen bereit ist, kann für ein heute in den Markt eintretendes Asset sehr groß sein. Für ein Projekt, das nur ein oder zwei Jahre später eintritt, kann dieser Verhandlungsspielraum jedoch fast auf Null schrumpfen, da der Markt schnell gesättigt wird.
Die eigentliche Herausforderung besteht nicht nur darin, abstrakt zwischen Floor und Tolling zu wählen. Es geht vielmehr darum, den richtigen Zeitpunkt für die Strukturierung zu finden und den passenden Vertragspartner zu wählen. Der Wert ein und desselben Vertragstyps kann sich je nach dem Jahr der Unterzeichnung erheblich unterscheiden.