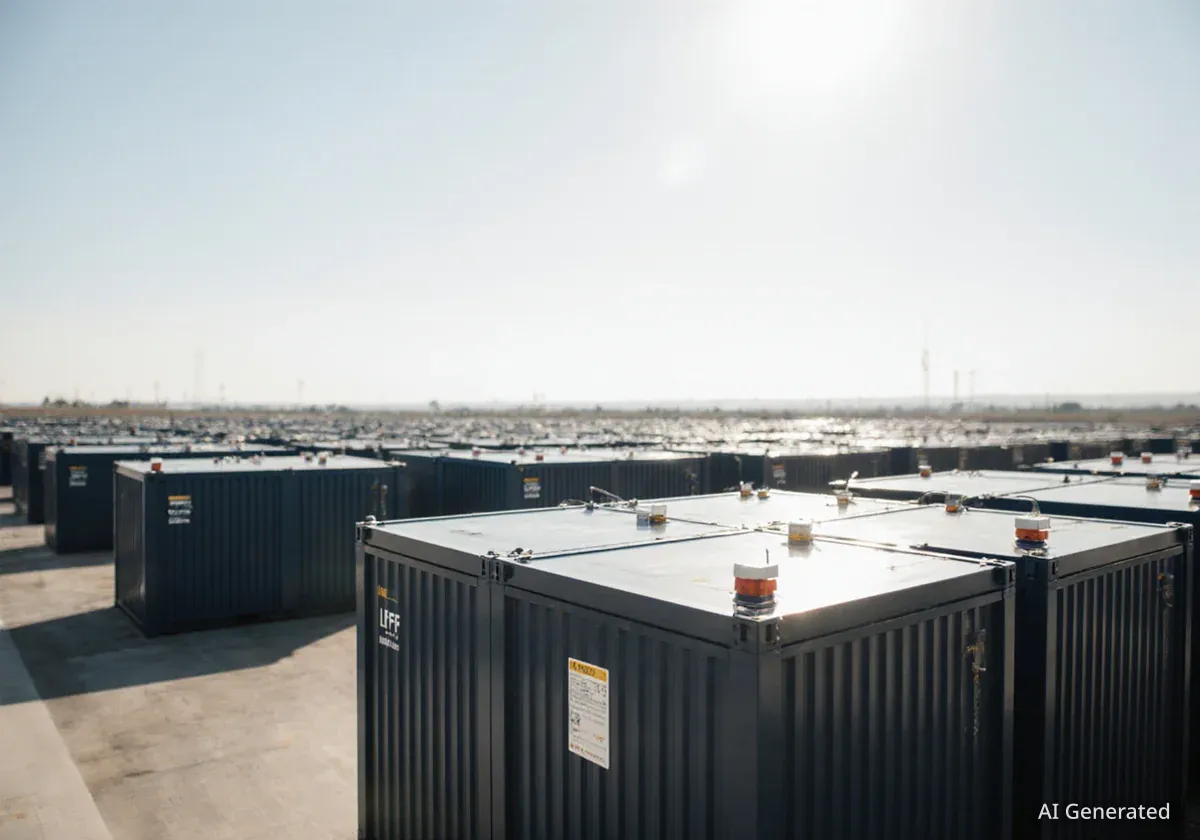
Der deutsche Markt für Batteriespeichersysteme (BESS) setzt weiterhin auf Lithium-Eisenphosphat (LFP)-Batterien. Dies wurde auf dem Energy Storage Summit Germany 2026 in Berlin deutlich. Während Natrium-Ionen-Technologien im Gespräch sind, gelten sie derzeit nicht als bankfähig oder attraktiv für Investoren.
Wichtige Erkenntnisse
- LFP-Batterien sind die bevorzugte Technologie für BESS in Deutschland.
- Natrium-Ionen-Batterien gelten noch nicht als bankfähig.
- Die Wahl des Power Conversion Systems (PCS) ist komplexer als die Batteriewahl.
- Leistungsunterschiede bei BESS-Produkten können bis zu 30% betragen.
- Netzbildende Dienste bieten neue Erlöschancen, aber Zertifizierungen fehlen noch.
LFP als Standardtechnologie in Europa
Experten sind sich einig: Für Europa bleibt LFP auf absehbare Zeit die führende Technologie für Batteriespeicher. Johanna Bonilla, Business Development Manager Europe bei Jinko ESS Europe, betonte, dass LFP die Technologie der kommenden Jahre sei.
Auch Lars Stephan, Director of Policy & Advocacy bei Fluence, sieht keine unmittelbare Abkehr von LFP. Die Frage der Bankfähigkeit spielt hier eine entscheidende Rolle. Investoren bevorzugen etablierte und risikoarme Lösungen.
Faktencheck
- LFP-Technologie bietet gute Sicherheit und Lebensdauer.
- Natrium-Ionen-Batterien sind potenziell kostengünstiger, aber noch in der Entwicklung.
- Die Energiedichte von LFP ist für stationäre Speicher ausreichend.
Natrium-Ionen-Batterien: Noch keine Alternative
Fabian Herberg, Project CEO BESS Germany für CIP Terra Technologies, bestätigte diese Sichtweise. Er erklärte, dass Natrium-Ionen-Batterien „noch sehr am Rande“ stünden. Sein Unternehmen und dessen Investoren seien von Natur aus konservativ und sähen derzeit keinen Grund, von LFP abzuweichen.
„Natrium-Ionen ist noch sehr am Rande. Wir und unsere Investoren sind konservativ, wir sehen noch keinen Grund, von LFP abzuweichen.“
Fabian Herberg, CIP Terra Technologies
Selbst weniger risikoaverse Entwickler wie 8Energies sehen Natrium-Ionen noch nicht als bankfähig an. Maximilian Hüls, Chief of Staff bei 8Energies, erklärte: „Wir sind weniger risikoavers, aber selbst wir schauen noch nicht auf Natrium-Ionen, es ist aus unserer Sicht noch nicht bankfähig.“
Die Komplexität der BESS-Auswahl
Während die Batteriewahl relativ klar erscheint, sind andere Komponenten des BESS komplexer. Benjamin Silcox, Moderator der Podiumsdiskussion, fragte, welche Technologieentscheidungen weniger offensichtlich sind. Herberg nannte Power Conversion Systems (PCS) als ein Beispiel.
Mandy Schipke, CEO des Analyseunternehmens Novum Engineering, relativierte die einfache Batteriewahl. Sie beschrieb die Auswahl eines BESS als „in gewisser Weise Raketenwissenschaft“. Es gäbe Abweichungen in der Leistung von 15 bis 30 Prozent zwischen verschiedenen Systemen.
Hintergrund: BESS-Leistung
Die Effizienz und Genauigkeit der Zustandsbestimmung (State of Charge, SoC) einer Batterie sind entscheidend. Eine geringe Genauigkeit kann zu erheblichen Leistungsverlusten über die Zeit führen. Wenn ein Batteriemanagementsystem (BMS) eine Abweichung von 1% pro Tag erst nach 30 Tagen bemerkt, summiert sich der Verlust.
Herausforderungen beim Batteriemanagement
Schipke wies auf ein oft übersehenes Problem hin: die Genauigkeit der SoC-Bestimmung. „Wenn Sie jeden Tag 1% Genauigkeit verlieren, bemerkt das BMS dies möglicherweise erst nach 30 Tagen. Niemand fragt danach“, kritisierte sie. Auch die Balancierungsmechanismen innerhalb der BESS seien oft schwach. Manchmal benötige es 30 bis 60 Stunden, um einen Unterschied von 1% auszugleichen.
Lars Stephan hob zudem nicht-technische Risiken hervor. Er verwies auf das EU-Verbot chinesischer Wechselrichter für EU-geförderte Solar- und BESS-Projekte. Einige Branchenbeobachter befürchten, dass dieses Verbot auf alle Projekte ausgeweitet werden könnte, was die Lieferketten weiter verkomplizieren würde.
Neue Erlöschancen durch Netzbildende Dienste
In Deutschland eröffnen sich durch Trägheit und netzbildende Dienste neue Einnahmequellen für BESS-Betreiber. Dies beeinflusst die Lieferantenwahl erheblich. Herberg bestätigte, dass diese Dienste bei der Auswahl der Lieferanten zur Sprache kommen.
Aktuell sind jedoch noch keine Systeme zertifiziert, und somit wurden noch keine Verträge abgeschlossen. Trotzdem sieht Herberg darin einen „interessanten Markt“ und einen der wenigen Lichtblicke in einer Branche, in der die Geschäftsmodelle für Batterien unter Druck stehen. Da keine zusätzlichen Kosten entstehen, sei die Entscheidung für solche Dienste einfach.
- Vorteile netzbildender Dienste:
- Neue Einnahmequellen für BESS-Betreiber.
- Stabilisierung des Stromnetzes.
- Keine zusätzlichen Hardwarekosten für die Integration.
Maximilian Hüls von 8Energies erklärte, dass sein Unternehmen Trägheit in seinen aktuellen Geschäftsplänen noch nicht berücksichtigt hat, da sie hauptsächlich kleinere Projekte auf Verteilungsebene realisieren. Im Gegensatz dazu baut CIP primär Gigawattstunden-Projekte.
Sowohl Bonilla als auch Stephan bestätigten, dass sie netzbildende Lösungen anbieten können. Wie andere Akteure warten sie jedoch auf klare Richtlinien bezüglich der Zertifizierungen.
Marktentwicklung und Beschaffungsstrategien
Mandy Schipke beschrieb die aktuelle Situation auf dem deutschen Markt als „Wilden Westen“. Viele Akteure glaubten, BESS-Projekte umsetzen zu können, nur weil sie Erfahrung im Solarsektor hätten. Dies birgt Risiken für die Qualität und Effizienz der Projekte.
8Energies, als relativ neuer Marktteilnehmer, agiert vorsichtig und setzt ausschließlich auf Full-Wrap-EPC-Lösungen (Engineering, Procurement, Construction). Sie verzichten auf die getrennte Vergabe von Projektteilen, das sogenannte „Multi-Contracting“ oder „Split Scope“.
„Wir haben eine Einsparung von 10% auf dem alternativen Weg gesehen, aber das war es einfach nicht wert. Also haben wir uns entschieden, uns nur auf Entwicklung und Finanzierung zu konzentrieren.“
Maximilian Hüls, 8Energies
Für CIP, mit seiner Projektgröße, sind Margen deutlich signifikanter. Daher führt das Unternehmen ein gewisses Maß an Split Scope durch. Herberg merkte an, dass die Bereitschaft der Lieferanten hier eine Rolle spielt, da es nur wenige Full-EPC-Anbieter für Projekte dieser Größenordnung gibt.
Lars Stephan betonte, dass Fluence derzeit ein 1GW/4GWh BESS für den Energieversorger LEAG in Deutschland im Rahmen eines Full-EPC-Vertrags realisiert. Dies zeigt, dass umfassende Lösungen für Großprojekte verfügbar sind, aber die Auswahl des richtigen Partners entscheidend ist.